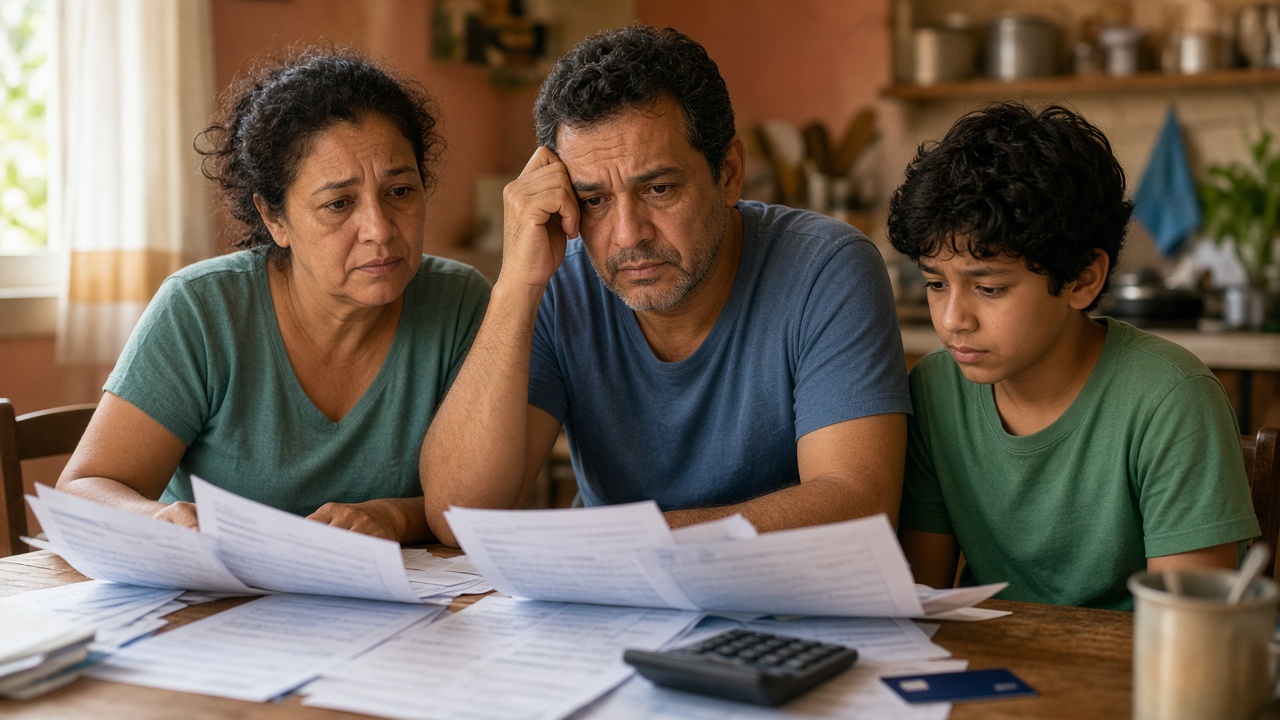
À primeira vista, o resultado parece contraditório. Menos famílias atrasando contas costuma ser lido como sinal de alívio financeiro. Ao mesmo tempo, uma fatia maior da renda mensal sendo consumida pelo pagamento de dívidas indica aperto. As duas coisas, porém, podem conviver, e entender por quê é a chave desta edição da Peic.
Dois indicadores que medem coisas diferentes
Inadimplência mede quantas famílias têm contas vencidas e não pagas. É uma fotografia de quem já não conseguiu honrar o compromisso. Já o comprometimento de renda mede quanto do que entra no orçamento todo mês sai para pagar parcelas, juros e faturas. É uma medida de pressão, não de ruptura.
Uma família pode estar rigorosamente em dia e, ainda assim, destinar uma fração crescente do salário ao serviço da dívida. Nesse caso, o indicador de atraso melhora enquanto a folga orçamentária piora. O inverso também ocorre: quem simplesmente deixa de pagar reduz, no curto prazo, a saída de caixa, mas entra na estatística de inadimplência.
Quais mecanismos podem explicar o descompasso
Composição da dívida. O material disponível não detalha as causas, mas a teoria econômica oferece caminhos plausíveis. Se parte das famílias migra para linhas de crédito com prazos mais longos, a prestação mensal cabe no orçamento e o atraso cai, ainda que o custo total aumente e a renda fique comprometida por mais tempo.
Custo do crédito. Quando os juros das linhas rotativas sobem, o valor nominal das parcelas cresce mesmo sem novas compras. O endividado paga mais pelo mesmo estoque de dívida, e a fração da renda absorvida aumenta.
Renda e emprego. Um mercado de trabalho que gera renda ajuda a evitar o atraso. Mas se o ritmo de contratação de crédito supera o da renda, o alívio na inadimplência pode ser temporário.
Por que isso interessa além do consumidor
Renda comprometida com dívida é renda indisponível para consumo. Para o comércio e os serviços, isso significa menor espaço para novas compras parceladas, justamente no trimestre que antecede o período de maior movimento do varejo. Para os bancos, é um sinal ambíguo: a carteira está com menos atraso agora, mas a capacidade de pagamento futura das famílias ficou mais dependente de estabilidade de renda.
Vale a cautela interpretativa. A Peic é uma pesquisa de percepção e de situação declarada pelas famílias, divulgada por uma entidade do comércio, e seu recorte não coincide necessariamente com as estatísticas de crédito do sistema financeiro. A direção dos dois indicadores em setembro, porém, sugere que a melhora recente da inadimplência não se traduziu, por ora, em mais folga no bolso.
📊 Número do Dia
—
Por que isso importa
Quando uma parcela maior da renda mensal está presa ao pagamento de dívidas, sobra menos para consumo, poupança e para absorver imprevistos. A queda na inadimplência indica que mais famílias conseguiram manter os pagamentos em dia, mas não significa necessariamente que o orçamento doméstico ficou mais confortável.