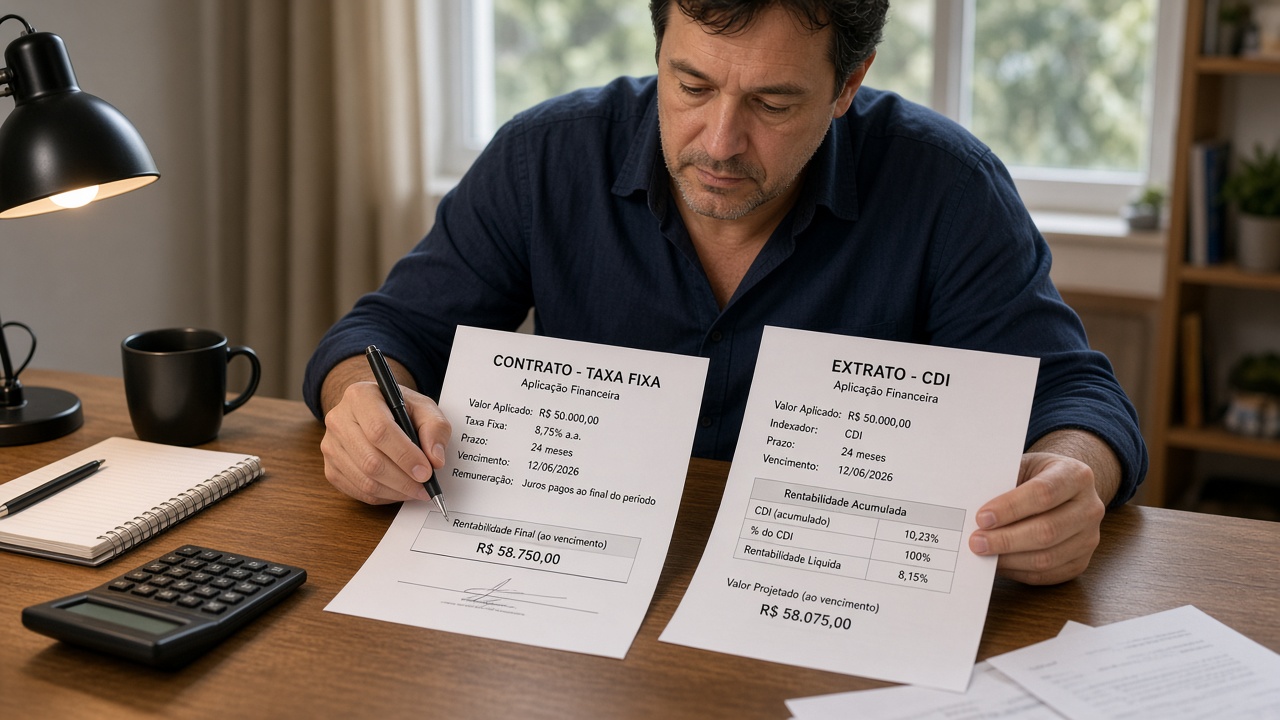
Os percentuais apresentados na coluna não representam duas promessas equivalentes. Os 13,65% do CDI são uma taxa de curtíssimo prazo expressa em termos anuais, não uma garantia de remuneração pelos próximos anos. Já os 12,5% do exemplo prefixado podem ser contratados por cinco anos. A comparação envolve, portanto, previsibilidade e exposição às mudanças dos juros.
A taxa de hoje não vale por cinco anos
O Certificado de Depósito Interbancário (CDI), referência para aplicações financeiras, acompanha de perto a Selic, a taxa básica de juros. Quando ela muda, a remuneração de um investimento que paga 100% do CDI também acompanha esse movimento. Seu resultado depende das taxas acumuladas ao longo da aplicação, e não apenas da taxa disponível na entrada.
No prefixado, a remuneração nominal fica definida na contratação, desde que o emissor cumpra a obrigação e o investimento seja mantido até o vencimento. Nominal significa o valor em dinheiro, sem descontar a inflação. Essa previsibilidade não impede oscilações no preço do título durante o caminho.
Dois cenários, resultados opostos
Viriato ilustra a diferença com R$ 100 mil aplicados por cinco anos, supondo riscos de crédito, tributação e condições de liquidez equivalentes. Liquidez é a possibilidade de transformar a aplicação em dinheiro disponível.
Se o CDI acumulado nesse período equivaler a 10% ao ano, a simulação chega a aproximadamente R$ 161 mil, contra cerca de R$ 180 mil no prefixado de 12,5%. Se equivaler a 13% ao ano, o investimento ligado ao CDI alcança aproximadamente R$ 184 mil. São cenários hipotéticos, não projeções nem resultados observados.
A queda esperada já entra no preço
A coluna destaca uma segunda distinção: esperar redução da Selic não basta para demonstrar vantagem do prefixado. As taxas oferecidas já incorporam expectativas sobre os juros futuros e uma remuneração pelos riscos assumidos. Uma queda antecipada pelo mercado, isoladamente, não assegura ganho adicional.
Para quem pode precisar do dinheiro antes do vencimento, há ainda uma diferença concreta: o valor de venda do prefixado pode oscilar, e nem todo pós-fixado oferece resgate imediato. A vantagem dos 12,5% só aparece se a trajetória acumulada do CDI ficar abaixo da remuneração contratada, em condições comparáveis. O maior percentual na largada não determina o maior patrimônio na chegada.
📊 Número do Dia
12,5% ao ano : Taxa prefixada usada na simulação de uma aplicação por cinco anos apresentada na coluna da Folha de S.Paulo.
Por que isso importa
Comparar uma taxa diária anualizada com uma remuneração contratada por vários anos pode distorcer a avaliação do retorno. A trajetória dos juros e o prazo de permanência na aplicação podem mudar qual alternativa acumula mais dinheiro.