O ponto central é distinguir a taxa aplicada diariamente do ganho acumulado durante vários anos. O CDI, sigla de Certificado de Depósito Interbancário, é usado como referência de juros nessas aplicações. Receber 93% de sua taxa diária não significa receber, ao final, 93% de tudo o que uma aplicação integralmente ligada ao indicador ganhou.
Os juros incidem sobre saldos diferentes
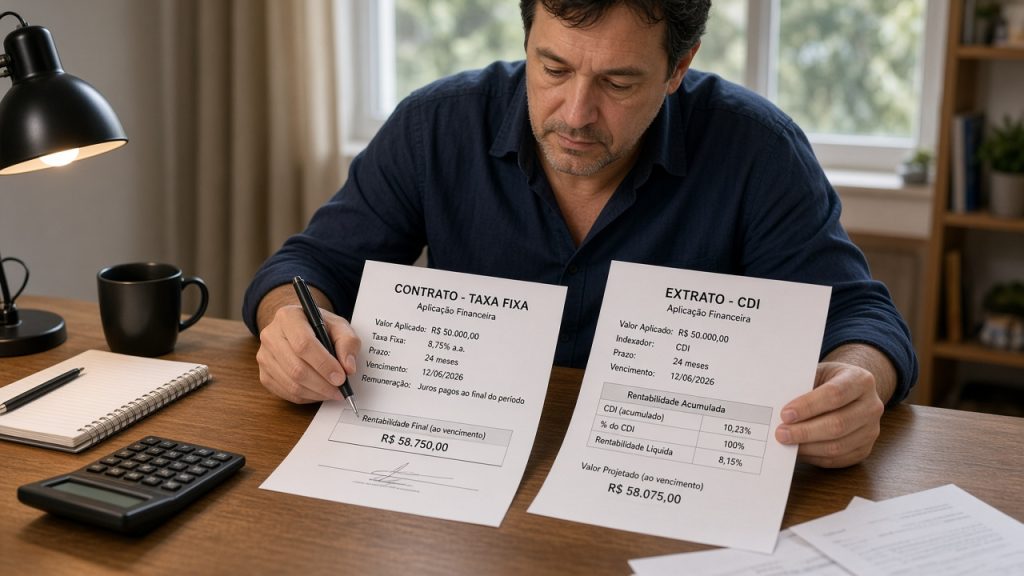
A simulação apresentada por Viriato considera R$ 100 mil investidos por seis anos, CDI constante de 13,65% ao ano e capitalização diária, com 252 dias úteis anuais. É uma hipótese de cálculo, não uma previsão para os juros. Nesse cenário, a aplicação a 100% do CDI terminaria com aproximadamente R$ 215,5 mil, antes de impostos.
Já uma Letra de Crédito Imobiliário (LCI) a 93% do CDI chegaria a cerca de R$ 204,2 mil. Seu ganho de R$ 104,2 mil corresponderia a 90,2% do rendimento acumulado pelo referencial. Esse percentual depende do prazo e da trajetória dos juros; não é uma característica fixa do produto.
O mecanismo é o dos juros compostos: o rendimento de cada dia passa a integrar o saldo que renderá no dia seguinte. Como a LCI recebe uma taxa menor, sua base de cálculo também cresce menos. A diferença se acumula, em vez de permanecer proporcional ao percentual anunciado.
A isenção não resolve sozinha a comparação
Segundo a coluna, LCIs e Letras de Crédito do Agronegócio (LCAs) são isentas de Imposto de Renda para pessoas físicas, enquanto Certificados de Depósito Bancário (CDBs) têm rendimentos tributados. Essa vantagem existe, mas sua dimensão depende também de quando o imposto é cobrado e do prazo comparado.
Dividir 93% por 0,85, descontando uma alíquota de 15%, produz uma equivalência simplificada de 109,4% do CDI. Na simulação de seis anos, porém, um CDB com esse percentual entregaria aproximadamente R$ 211,9 mil líquidos, cerca de R$ 7.700 acima da LCI. A equivalência efetiva seria próxima de 104,23% do CDI, conforme os cálculos publicados.
Para o poupador, a consequência é concreta: uma comparação aparentemente neutra pode tratar resultados diferentes como iguais. A vantagem tributária só se traduz em vantagem financeira quando o saldo líquido, no mesmo horizonte, supera o da alternativa. Vencimentos intermediários e necessidade de reaplicação também entram nessa conta; o percentual do CDI, isoladamente, não encerra a comparação.
📊 Número do Dia
90,2% : Parcela do rendimento acumulado do CDI obtida pela LCI a 93% do indicador na simulação de seis anos, com CDI constante de 13,65% ao ano.
Por que isso importa
A combinação de juros compostos e tributação pode alterar a equivalência entre aplicações. Comparar apenas percentuais do CDI pode ocultar diferenças no valor líquido recebido pelo poupador.