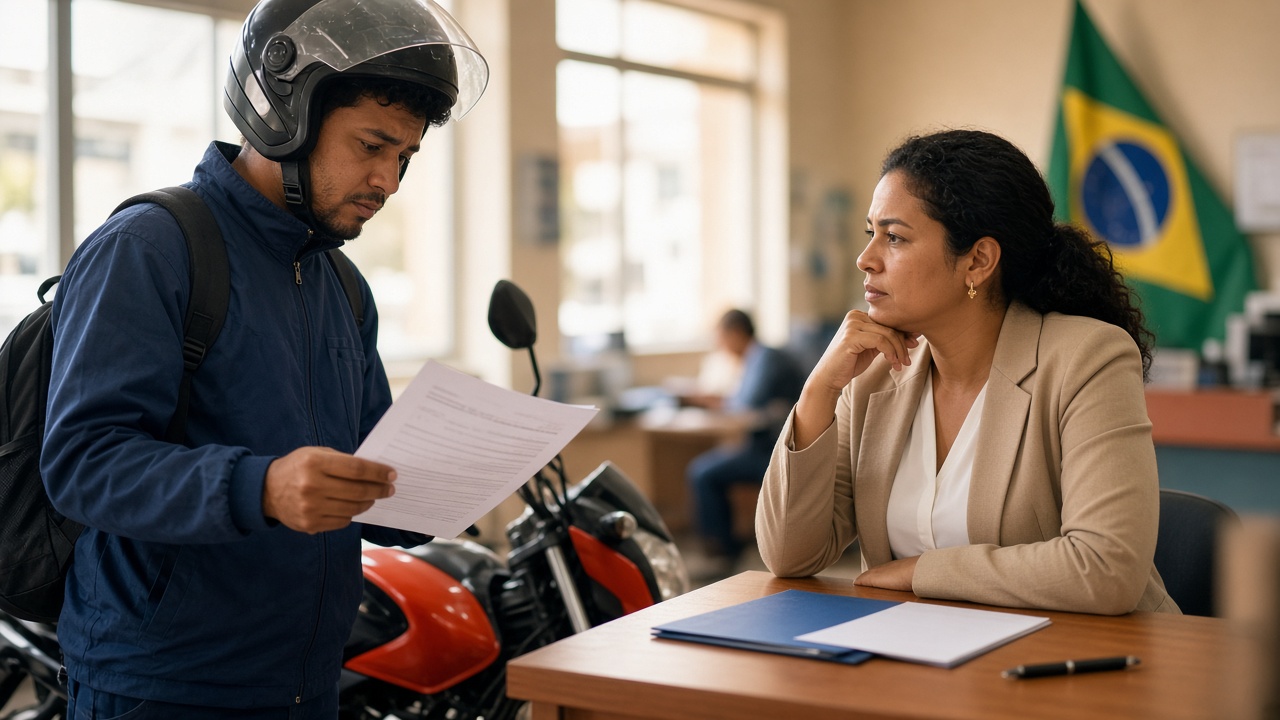
O programa Move Motos, apresentado como parte do conjunto de medidas do presidente Luiz Inácio Lula da Silva em ano eleitoral, tem avançado lentamente, segundo reportagem de O Globo. O desenho parecia resolver o problema clássico desse público: dinheiro público como fonte dos recursos e garantia estatal contra calotes. Ainda assim, de acordo com o veículo, os beneficiários pretendidos encontram dificuldade para financiar os veículos.
Por que crédito barato nem sempre chega
Crédito não é só taxa de juros. Para um banco, conceder financiamento envolve três filtros: custo do dinheiro, risco de não receber e custo operacional de analisar e cobrar cada contrato. Uma garantia pública reduz o segundo filtro, mas não elimina os outros dois. Se o valor médio de cada operação é baixo, como tende a ser no financiamento de uma motocicleta, o custo fixo de originar o contrato pesa proporcionalmente mais. Isso pode tornar a operação pouco atrativa para o agente financeiro, mesmo com cobertura contra inadimplência.
Há também o lado da demanda. Trabalhador de aplicativo costuma ter renda variável e informal, o que complica a comprovação exigida em qualquer análise de crédito. Mesmo quando a taxa é subsidiada, a parcela precisa caber no fluxo de caixa de quem ganha por entrega. E, como a reportagem de O Globo indica dificuldade de acesso, a hipótese mais econômica é que o gargalo esteja menos no preço do crédito e mais nas condições de elegibilidade, na documentação e na disposição das instituições em operar.
Garantia pública transfere o risco, não o apaga
Quem assume o prejuízo importa. Quando o Estado garante o empréstimo, o risco de calote sai do balanço do banco e vai para o contribuinte. Esse arranjo pode ser justificável se destravar crédito para quem está fora do sistema e se o ganho de produtividade do trabalhador compensar o custo fiscal potencial. Mas ele também muda incentivos: com parte do risco coberta, o credor tem menos estímulo a selecionar bem os tomadores, e o tomador pode ser induzido a assumir uma dívida acima da sua capacidade real de pagamento. A baixa contratação relatada sugere que, neste caso, o problema anterior é o de desenho e execução, não de apetite excessivo por risco.
O que ainda não está demonstrado
O material disponível não traz números de contratos, volume financiado ou metas do programa. Portanto, não é possível medir a distância entre anúncio e entrega, nem apontar qual etapa trava a operação. O que está documentado é o diagnóstico de avanço lento. Em política pública de crédito, essa é uma distinção relevante: programa anunciado e programa contratado são coisas diferentes, e apenas o segundo gera efeito real na renda de quem trabalha.
📊 Número do Dia
,
Por que isso importa
Programas de crédito com garantia estatal transferem risco ao contribuinte. Se a contratação é baixa, o país arca com o custo político e administrativo de uma política sem obter o ganho esperado de acesso a crédito e produtividade para trabalhadores de aplicativo.
Fonte original: https://oglobo.globo.com/economia/noticia/2026/10/01/aposta-eleitoral-credito-para-compra-de-moto-por-entregador-tem-baixa-contratacao.ghtml