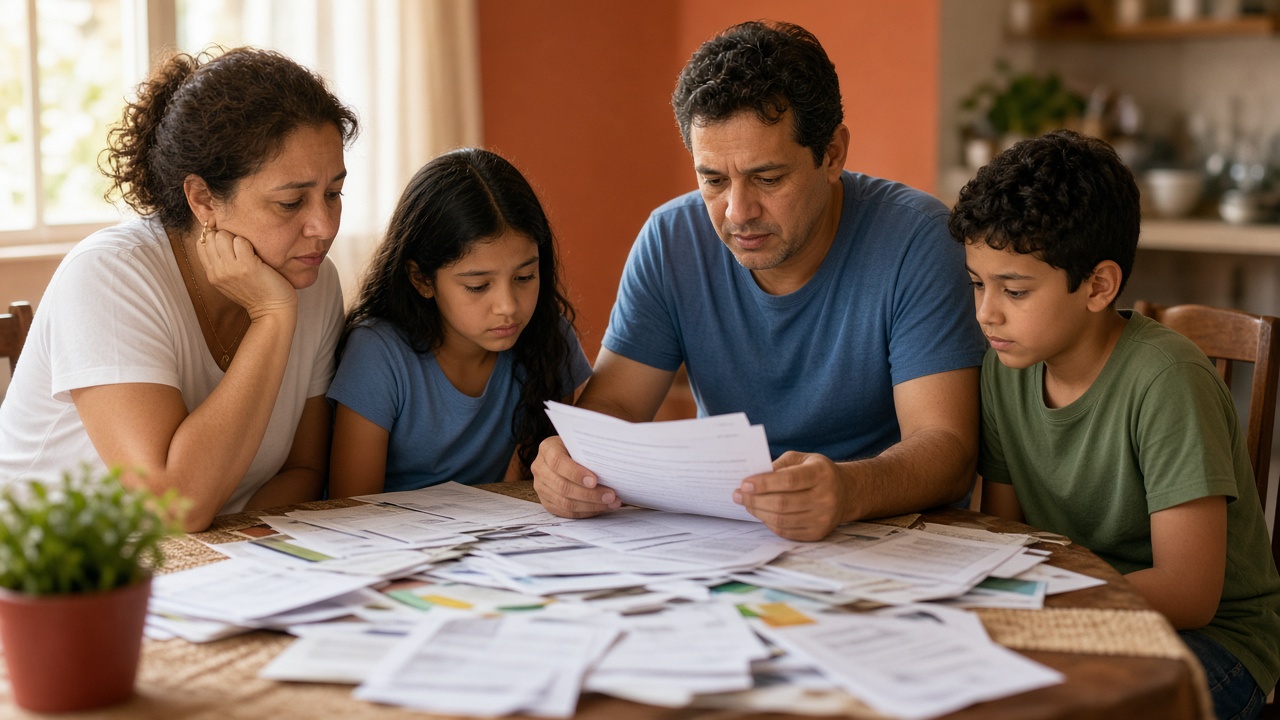
O dado divulgado pela Bravo e reportado pela CNN Brasil é aritmeticamente simples e economicamente pesado: clientes com renda média de R$ 4,2 mil carregam, em média, R$ 24.289 em dívidas. A razão entre os dois valores resulta em cerca de 6,3 vezes o rendimento mensal.
O que o número diz e o que ele não diz
Atenção ao recorte. Trata-se de uma base de clientes de uma empresa especializada em renegociação de débitos, não de uma amostra representativa da população brasileira. Quem procura esse tipo de serviço, por definição, já enfrenta dificuldade para honrar compromissos. O número descreve um grupo em situação de estresse financeiro, e não o endividamento médio do país. O material também não informa a composição dessas dívidas, os prazos, as taxas de juros envolvidas nem o período de coleta dos dados.
Estoque de dívida e capacidade de pagamento
Dívida não é o mesmo que despesa mensal. Um saldo devedor equivalente a 6,3 meses de renda pode ser administrável quando diluído em prazos longos e juros baixos, e pode ser asfixiante quando concentrado em modalidades caras e de vencimento curto. O que determina a sustentabilidade de um endividamento é o comprometimento da renda, ou seja, quanto das entradas mensais é consumido pelas parcelas, e o custo efetivo do crédito contratado.
Aqui entra um mecanismo conhecido de quem estuda crédito ao consumidor: a composição da dívida importa mais do que o volume. Modalidades rotativas, quando não quitadas, capitalizam juros sobre juros e fazem o saldo crescer mesmo sem novas compras. Um devedor pode pagar todos os meses e ver o estoque aumentar. É esse efeito que transforma um desequilíbrio temporário em endividamento crônico.
Por que isso mexe com a economia
Famílias muito endividadas consomem menos. Parte da renda que iria para bens e serviços passa a financiar o passado. Do lado da oferta de crédito, inadimplência elevada tende a se traduzir em provisões maiores nos bancos, seleção mais rigorosa de tomadores e spreads mais altos, encarecendo o crédito inclusive para quem paga em dia.
Há também o lado institucional. Um mercado de renegociação ativo, com empresas disputando devedores, pode reduzir custos de saída do sobre-endividamento. Mas o setor depende de transparência sobre taxas e condições, sob pena de a solução apresentada se tornar um novo problema. O material recebido não detalha as condições oferecidas pela empresa.
O dado da Bravo funciona, portanto, como um alerta sobre um segmento específico de devedores, e não como retrato do conjunto das famílias brasileiras.
📊 Número do Dia
6,3 vezes , Relação entre a dívida média (R$ 24.289) e a renda mensal média (R$ 4,2 mil) dos clientes da empresa de renegociação Bravo, segundo dado da companhia divulgado pela CNN Brasil
Por que isso importa
Endividamento elevado em relação à renda reduz o consumo das famílias e tende a elevar o custo do crédito para todos, já que bancos precificam risco de inadimplência nas taxas que cobram.
Fonte original: https://www.cnnbrasil.com.br/economia/seu-bolso/meu-dinheiro/dividas-da-classe-media-chegam-a-63-vezes-a-renda-mensal-diz-bravo/