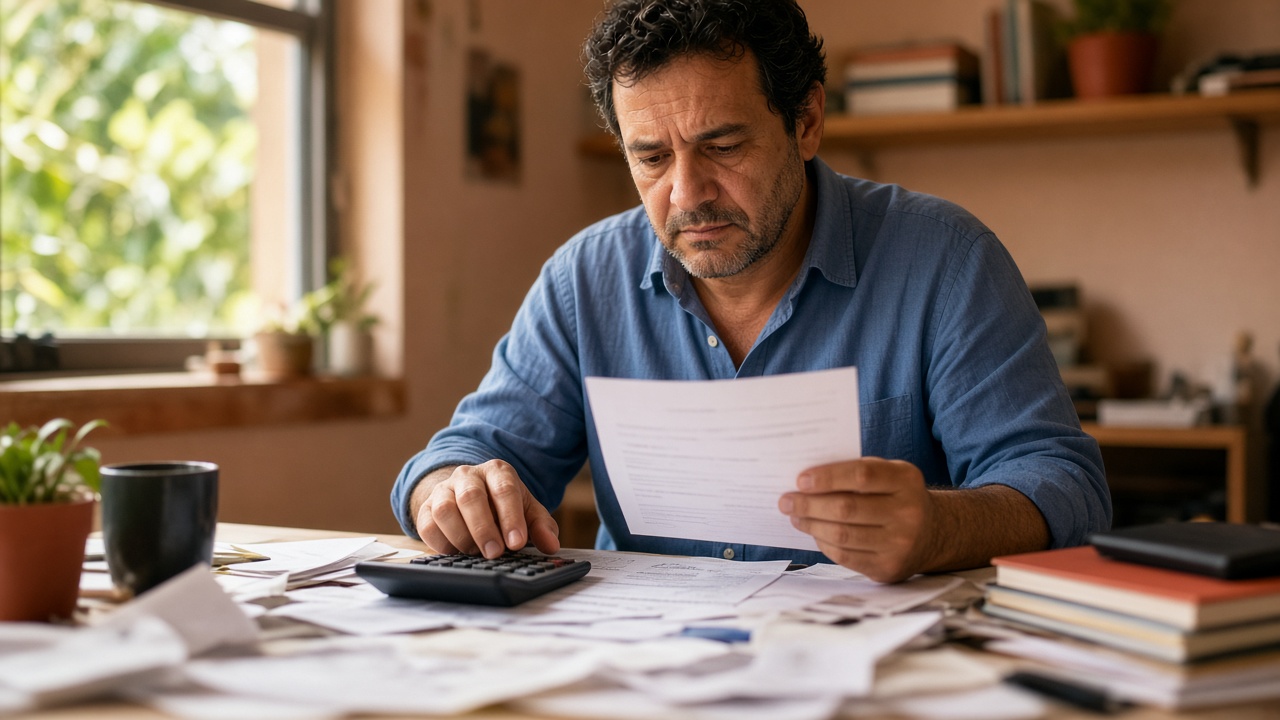
O material publicado pelo Jornal do Commercio trata de um problema que costuma passar despercebido justamente nos momentos de euforia: a empresa vende mais, contrata mais, aluga um espaço maior, e conclui que está indo bem. O texto identifica duas falhas recorrentes nessa fase: confundir faturamento com lucro e ampliar a estrutura sem calcular a margem. Quando o endividamento entra nessa equação, o risco cresce.
Faturamento não é dinheiro que sobra
A distinção é elementar, mas decisiva. Faturamento é a receita bruta gerada pelas vendas. Lucro é o que resta depois de descontados custos dos produtos ou serviços, despesas operacionais, impostos e encargos financeiros. Uma empresa pode dobrar o faturamento e reduzir o lucro, caso os custos cresçam mais rápido que a receita. A margem, por sua vez, mede quanto de cada real vendido efetivamente permanece com o negócio. Sem esse cálculo, o empresário navega por um indicador que informa volume, não saúde financeira.
Por que a dívida amplifica o erro
Crédito é uma alavanca, e alavancas funcionam nos dois sentidos. Uma dívida contratada para expandir supõe que a operação ampliada gere caixa suficiente para pagar juros e principal, sobrando retorno. Se a margem real for menor do que a imaginada, o crescimento do faturamento não cobre o serviço da dívida. O resultado conceitual é conhecido: a empresa passa a tomar novo crédito para pagar o anterior, migrando para linhas de custo mais elevado, como cheque especial ou antecipação de recebíveis, o que corrói ainda mais a margem. Trata-se de mecanismo econômico, não de fatalidade: empresas com controle de custos e projeção de fluxo de caixa podem usar dívida de forma produtiva.
Custo de estrutura é rígido, receita não é
Há uma assimetria relevante entre os dois lados da conta. Contratos de aluguel, folha de pagamento e contratos de serviço tendem a ser despesas fixas de difícil reversão no curto prazo. A receita, ao contrário, oscila com a demanda, a concorrência e o ciclo econômico. Ampliar estrutura com base em um pico de vendas transfere para o balanço um compromisso rígido sustentado por uma receita variável. Se a demanda recua, o custo permanece.
O que o material permite e o que não permite afirmar
O conteúdo disponibilizado pelo JC identifica falhas de gestão recorrentes, mas não traz, no material recebido, dados quantitativos sobre inadimplência empresarial, volume de crédito contratado ou número de empresas afetadas. A leitura possível é qualitativa: o alerta trata de disciplina informacional. Empresas que separam contas pessoais das empresariais, apuram margem por produto e projetam fluxo de caixa tomam decisões de endividamento com informação. As demais decidem no escuro, e o crédito apenas acelera o desfecho, qualquer que seja ele.
📊 Número do Dia
,
Por que isso importa
Endividamento empresarial mal calibrado não é apenas um problema individual do empreendedor: afeta fornecedores, empregos e a qualidade do crédito disponível no sistema. Distinguir faturamento de lucro e conhecer a margem real é o que separa expansão sustentável de crescimento que consome o próprio negócio.
Fonte original: https://jc.uol.com.br/economia/2026/09/25/endividamento-vira-risco-ainda-maior-para-empresas-sem-controle-financeiro.html