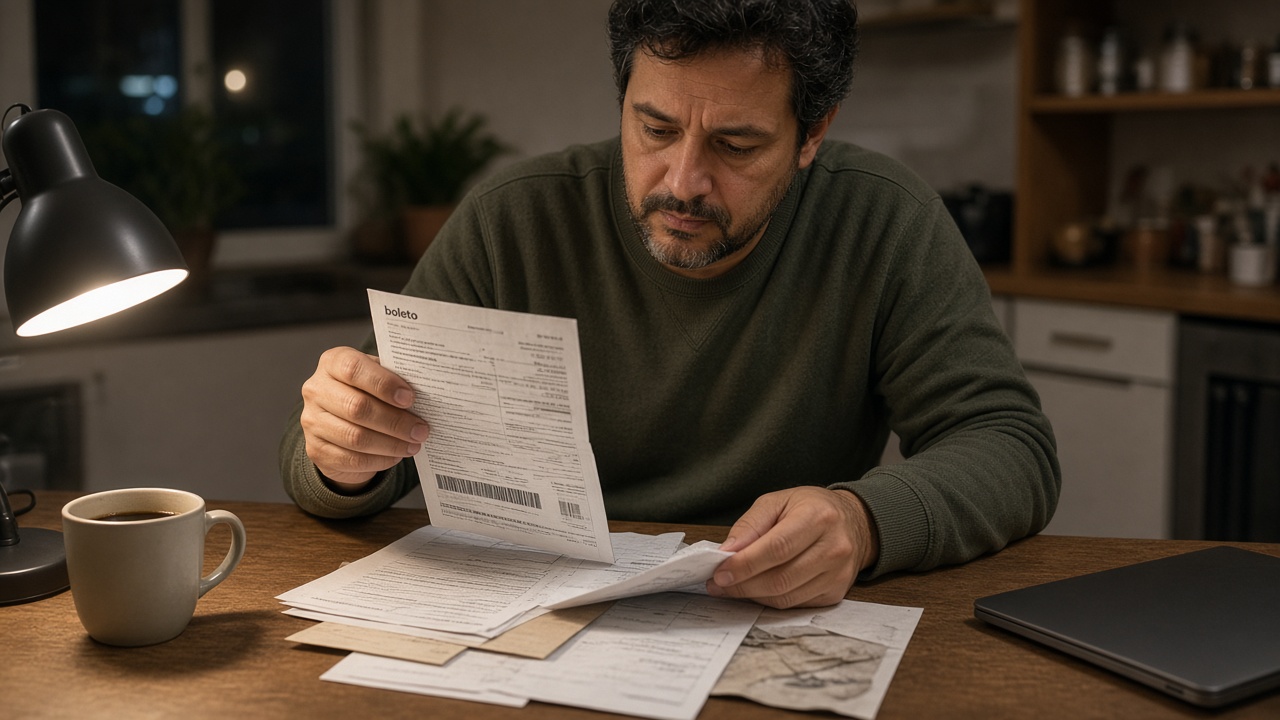
O prejuízo de um boleto falso pode ir além do dinheiro enviado aos criminosos: a dívida com o credor legítimo pode continuar em aberto. A disputa judicial define se essa perda permanece com o consumidor ou se a instituição financeira deve responder por uma falha relacionada ao golpe.
Segundo a Folha de S.Paulo, o Observatório Rosenbaum de Golpes e Fraudes Bancárias, mantido pelo escritório Rosenbaum Advogados, identificou 1.041 decisões do Tribunal de Justiça de São Paulo sobre boletos falsos, publicadas entre junho de 2025 e agosto de 2026. Entre os julgamentos com resultado identificado, 50,3% concederam ressarcimento total ou parcial. Os demais rejeitaram os pedidos. O percentual exclui acordos e não representa uma probabilidade de vitória para qualquer vítima.
A ligação entre o golpe e o banco
O Código de Defesa do Consumidor prevê responsabilidade por defeitos na prestação de serviços. Para os bancos, a orientação do Superior Tribunal de Justiça abrange fraudes ligadas aos riscos próprios da atividade bancária. A existência do golpe, sozinha, não determina o dever de ressarcir.
A reportagem apresenta dois casos que esclarecem a diferença. Em outubro de 2023, o Superior Tribunal de Justiça reconheceu a eficácia de um pagamento fraudulento porque os criminosos conheciam informações da operação e uma solicitação de quitação enviada pela cliente ao banco. Em outro julgamento, de junho daquele ano, afastou a responsabilidade bancária por não encontrar vínculo entre a fraude, enviada por email estranho à instituição, e uma falha do serviço.
Responsabilidade também cria incentivos
Quando uma falha comprovada gera obrigação de reparar o dano, a segurança passa a ter uma consequência financeira direta para a instituição. Esse custo pode reforçar o incentivo a proteger informações, verificar contas e monitorar operações suspeitas. Isso não demonstra, por si só, que as decisões já tenham reduzido fraudes.
A Federação Brasileira de Bancos defende a análise das circunstâncias e provas de cada caso, rejeita a responsabilização automática e afirma que o setor investe continuamente em prevenção. A distinção importa: reparar um defeito do serviço não equivale a tornar o banco garantidor de qualquer golpe.
Para o consumidor, preservar boletos, comprovantes, mensagens e protocolos ajuda a demonstrar essa ligação. Para o sistema de pagamentos, o efeito econômico depende de atribuir o custo à falha demonstrada: se a responsabilidade alcançar quem podia evitá-la, a reparação também pode estimular a prevenção.
📊 Número do Dia
50,3% : Parcela dos julgamentos com resultado identificado que concedeu ressarcimento total ou parcial em levantamento sobre boletos falsos no TJ-SP, com decisões publicadas entre junho de 2025 e agosto de 2026, sem incluir acordos.
Por que isso importa
A responsabilização por falhas bancárias pode evitar que o consumidor absorva o prejuízo e reforçar incentivos à segurança. O ressarcimento, porém, depende da ligação demonstrada entre o golpe e o serviço prestado.