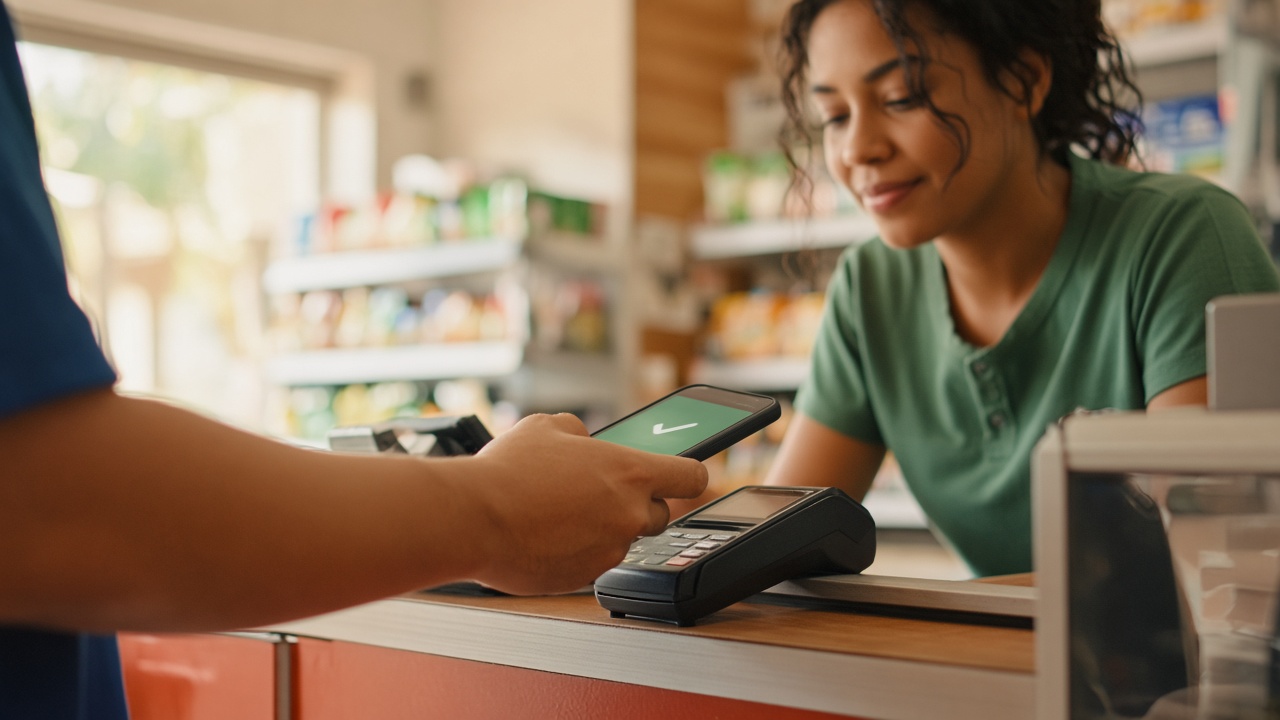
O Banco Central removeu o teto diário de R$ 500 que valia para transações de Pix por aproximação, modalidade em que o pagamento é feito encostando o celular na maquininha, sem necessidade de escanear QR Code ou digitar chave. A mudança entra em vigor nesta quinta-feira (1º), de acordo com reportagem da CNN Brasil, e transfere às instituições financeiras a responsabilidade de definir os limites aplicáveis a cada cliente.
De regra única para limite calibrado por perfil
A natureza da mudança importa mais do que o valor. Até agora, vigorava um teto padronizado, igual para todos os usuários da modalidade. A partir de agora, o parâmetro passa a ser o perfil de cada cliente, definido pela própria instituição. Trata-se da substituição de uma regra uniforme por uma regra descentralizada, em que o regulador estabelece o arcabouço e os participantes do sistema calibram os números.
O mecanismo econômico: atrito, risco e concorrência
Todo limite de pagamento é uma escolha entre segurança e conveniência. Um teto baixo reduz a perda potencial em caso de fraude, roubo do aparelho ou coação, mas também reduz a utilidade do meio de pagamento. Se o consumidor sabe que a transação pode falhar por exceder o limite, ele tende a não confiar no instrumento para compras de valor mais alto e volta ao cartão. Esse atrito é um custo econômico real: diminui a adoção e, com ela, a pressão competitiva que o Pix exerce sobre outras formas de pagamento.
Ao descentralizar a definição dos limites, o regulador permite que o banco ou a fintech use a informação que possui sobre o cliente, histórico de uso, renda declarada, tempo de relacionamento, para ajustar o teto. Em tese, quem apresenta menor risco pode operar com folga maior, enquanto perfis de maior risco mantêm restrições. É uma lógica semelhante à da concessão de crédito: o preço, ou neste caso o limite, varia conforme a informação disponível.
Quem ganha e o que permanece em aberto
O beneficiário imediato é o usuário com histórico sólido, que deixa de esbarrar em um teto fixo desenhado para o conjunto da base. O comércio também tende a ganhar, já que um meio de pagamento sem trava rígida de valor amplia o leque de compras liquidadas por Pix, instrumento cuja cobrança ao lojista costuma ser inferior à das bandeiras de cartão.
Há, porém, questões abertas. O material disponível não detalha os critérios que cada instituição adotará nem como o cliente poderá contestar ou ajustar o limite atribuído. Regras definidas internamente por cada participante podem gerar tratamento desigual entre bancos, e a comparação entre ofertas passa a exigir atenção do consumidor. A eficácia da mudança dependerá da execução, e os resultados só poderão ser avaliados com o uso efetivo da modalidade.
📊 Número do Dia
R$ 500 , Limite diário que vigorava para o Pix por aproximação e foi retirado pelo Banco Central a partir de 1º de outubro, segundo a CNN Brasil.
Por que isso importa
Retirar um teto padronizado e delegar a calibragem às instituições reduz o atrito de um meio de pagamento que concorre diretamente com cartões. Se funcionar, amplia o uso do Pix em compras de valor mais alto e reforça a pressão competitiva sobre as tarifas cobradas do comércio, com o custo de tornar as regras menos uniformes entre bancos.
Fonte original: https://www.cnnbrasil.com.br/economia/seu-bolso/meu-dinheiro/bc-retira-limite-diario-de-r-500-para-pix-por-aproximacao-entenda-mudanca-2/