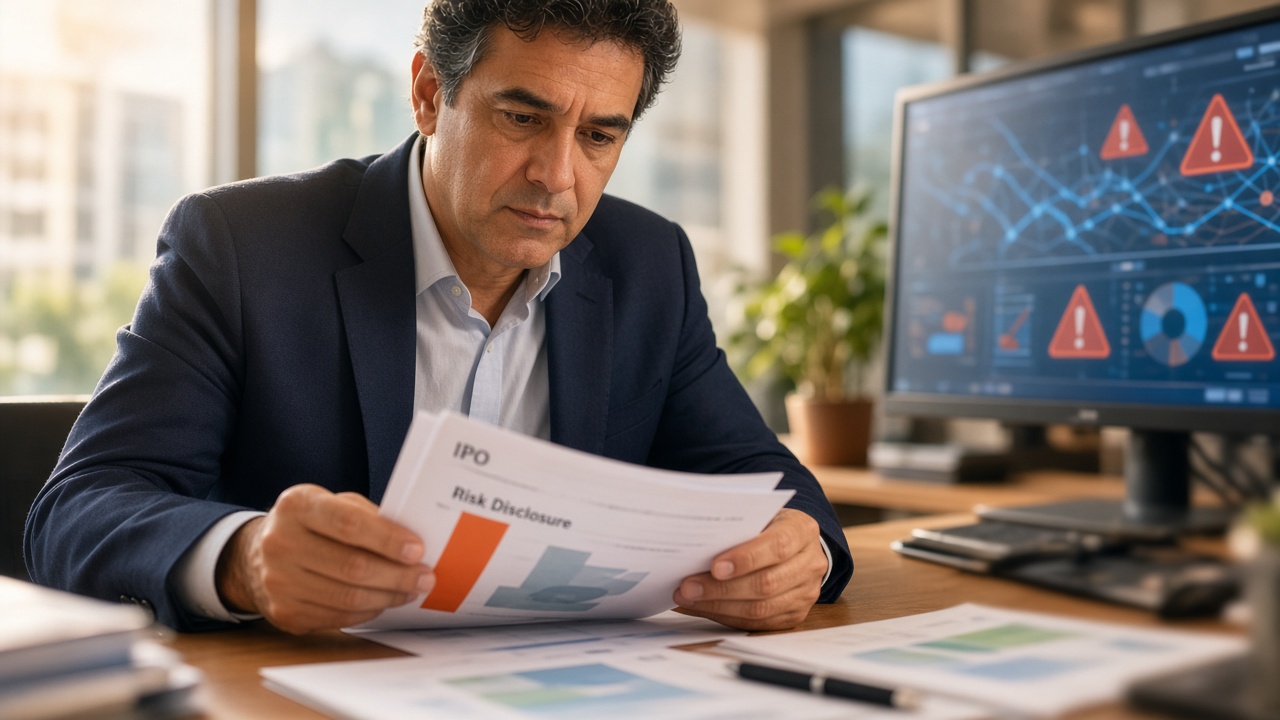
A informação, assinada por Echo Wang e Aditya Soni e divulgada pela Folha de S.Paulo, descreve algo raro no mercado de capitais: uma empresa que se prepara para vender ações ao público enquanto sinaliza que seu próprio produto pode trazer riscos catastróficos ou existenciais para a humanidade. O material disponível trata de um plano de advertência em documento de IPO, e não de uma oferta já concluída ou precificada.
O que é, na prática, um fator de risco
Todo documento de abertura de capital traz uma seção de riscos. Ela existe por uma razão econômica simples: quem compra ações compra fluxo de caixa futuro incerto. Ao listar ameaças, a empresa reduz sua exposição jurídica e transfere parte da responsabilidade informacional ao investidor, que passa a decidir com os olhos abertos. Em geral, esses riscos são concorrência, regulação, dependência de fornecedores ou litígios.
O caso relatado é diferente em grau, não em natureza. Um risco de escala civilizatória não se traduz facilmente em desconto de preço, probabilidade ou prêmio de seguro. É o tipo de incerteza que mercados têm dificuldade de precificar, porque não há série histórica nem contraparte disposta a assumir o outro lado da aposta.
O paradoxo de vender o que se teme
Há uma tensão evidente de incentivos. A empresa lucra com a difusão da tecnologia e, ao mesmo tempo, afirma que essa difusão pode ser perigosa. Duas leituras convivem. A primeira é a da sinceridade estratégica: reconhecer o risco fortalece a credibilidade de quem se apresenta como desenvolvedor responsável e pode influenciar o desenho da regulação futura. A segunda é a da proteção legal: advertências amplas dificultam processos de investidores que se sintam lesados adiante.
Nenhuma das duas hipóteses está comprovada pelo material disponível. O que está documentado é a intenção de incluir a advertência.
Por que o Brasil deveria acompanhar
O Brasil é consumidor, não produtor, de modelos de fronteira. Empresas, bancos, varejistas e órgãos públicos brasileiros incorporam serviços de inteligência artificial desenvolvidos no exterior. Isso significa duas exposições simultâneas: a operacional, ligada à dependência de fornecedores estrangeiros, e a regulatória, porque normas adotadas nos Estados Unidos ou na Europa tendem a se propagar por contratos e padrões técnicos.
Do ponto de vista do investidor brasileiro, um IPO de grande porte no setor de inteligência artificial também afeta apetite por risco, alocação de capital e valuation de empresas de tecnologia listadas por aqui. Quando um emissor relevante declara risco existencial em documento oficial, ele estabelece um novo patamar de linguagem para todo o setor. A pergunta que permanece aberta é prática: se o risco é reconhecido pelo próprio vendedor, quem, afinal, deve arcar com o custo de mitigá-lo, acionistas, usuários ou contribuintes?
📊 Número do Dia
—
Por que isso importa
Uma empresa de inteligência artificial que reconhece formalmente risco existencial em documento de abertura de capital muda a linguagem do setor e desloca o debate regulatório. Para o Brasil, importador de tecnologia e receptor de padrões definidos fora, isso afeta contratos, exposição operacional de empresas e a forma como investidores precificam ativos de tecnologia.